


Uzņēmumiem vairs nav jāveic uzņēmumu ienākuma nodokļa avansa maksājumi
Jaunā nodokļu reforma devusi daudz priekšrocību uzņēmumiem, kas izvēlās investēt savā attīstībā. Beidzot arī Latvijā par reinvestēto peļņu nav jāmaksā uzņēmumu ienākuma nodoklis. Līdz ar jauno nodokļu reformu ir atcelti arī uzņēmumu ienākuma nodokļa (UIN) avansa maksājumi, kas tik daudziem uzņēmējiem radīja galvassāpes. Jau iepriekšējos gados vēlmi pēc šādām izmaiņām izteica daudzi uzņēmēji un to pārstāvošās organizācijas, tostarp ar mērķi uzlabot Latvijas uzņēmumu konkurētspēju un motivēt uzrādīt uzņēmuma patieso finanšu stāvokli.

Saturs turpinās pēc reklāmas
Reklāma
Avansa maksājuma atcelšana uzņēmēju rīcībā atstāj vairāk apgrozāmo līdzekļu, ko tie var izmantot uzņēmuma attīstībai. Tas uzņēmumiem ievērojami atvieglos UIN maksājumu un naudas plūsmas plānošanu.
Avansa maksājumu atcelšana jo īpaši palīdzēs jaunajiem uzņēmumiem, proti, iepriekš uzņēmumam otrajā gadā pēc peļņas gūšanas UIN nodoklis bija jāmaksā gan par veiksmīgi noslēgto iepriekšējo gadu, gan kārtējam gadam atbilstoši aprēķināto nodokļa avansu. Tagad šādas kārtības vairs nav.
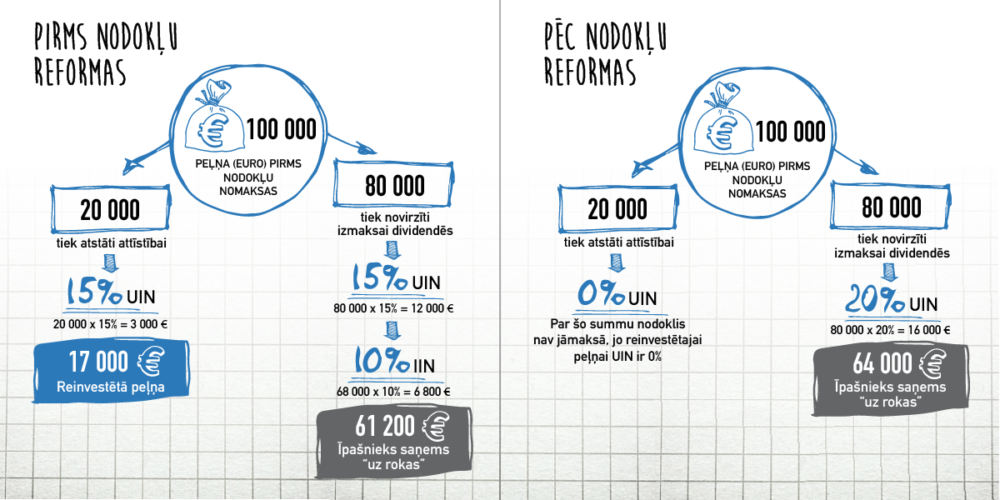
Vēl viens nodokļu reformas lēmums, kas labvēlīgi ietekmē uzņēmējus – no sadalītās peļņas nodoklis vairs nav jāmaksā divas reizes. Ja līdz šim, lai fiziskās personas saņemtu dividendes, faktiski tika nomaksāti divi ienākuma nodokļi: vispirms uzņēmuma ienākuma nodoklis (UIN) – 15%, un pēc tam, sadalot peļņu iedzīvotāju ienākuma nodoklis (IIN) – 10%, tad turpmāk šis ienākuma nodoklis tiek iekasēts tikai uzņēmumu līmenī, piemērojot 20% UIN likmi, sadalot peļņu. Tātad, ja samaksāts jaunais uzņēmumu ienākuma nodoklis tad fiziskas personas saņemtās dividendes vairs neapliek ar iedzīvotāju ienākuma nodokli.
Ziņo par kļūdu rakstā
Iezīmē kļūdaino tekstu un spied Ctrl+Enter.
Iezīmē kļūdaino tekstu un ziņo par to!





