Kaut arī "Bez Tabu’ ar komiķi tiekas dievnama pakājē, Bāliņš norāda, ka liekas cerības uz augstāku spēku nevajadzētu likt. Tā vietā katram pašam jāparūpējas par sevi, savām finansēm un vecumdienām.
Edgars Bāliņš
Komiķis
Tagad dzīvojam saspringtā laikmetā. Vispār nevar saprast, vai pensija būs, vai vecumdienas vispār būs. Kaut arī kādus uzkrājumus veidoju, lieku tos akcijās. Tās gan automātiski krīt lejā, kad tās nopērku. Viss kā vajag. Man kaut kad stāstīja par 3. pensiju līmeni, bet šķiet, ka to tā arī neieslēdzu. Otrajā līmenī kaut kas krājas. Saprotu, ka lietuviešiem vairs nekas nekrājas otrajā pensijas līmenī.
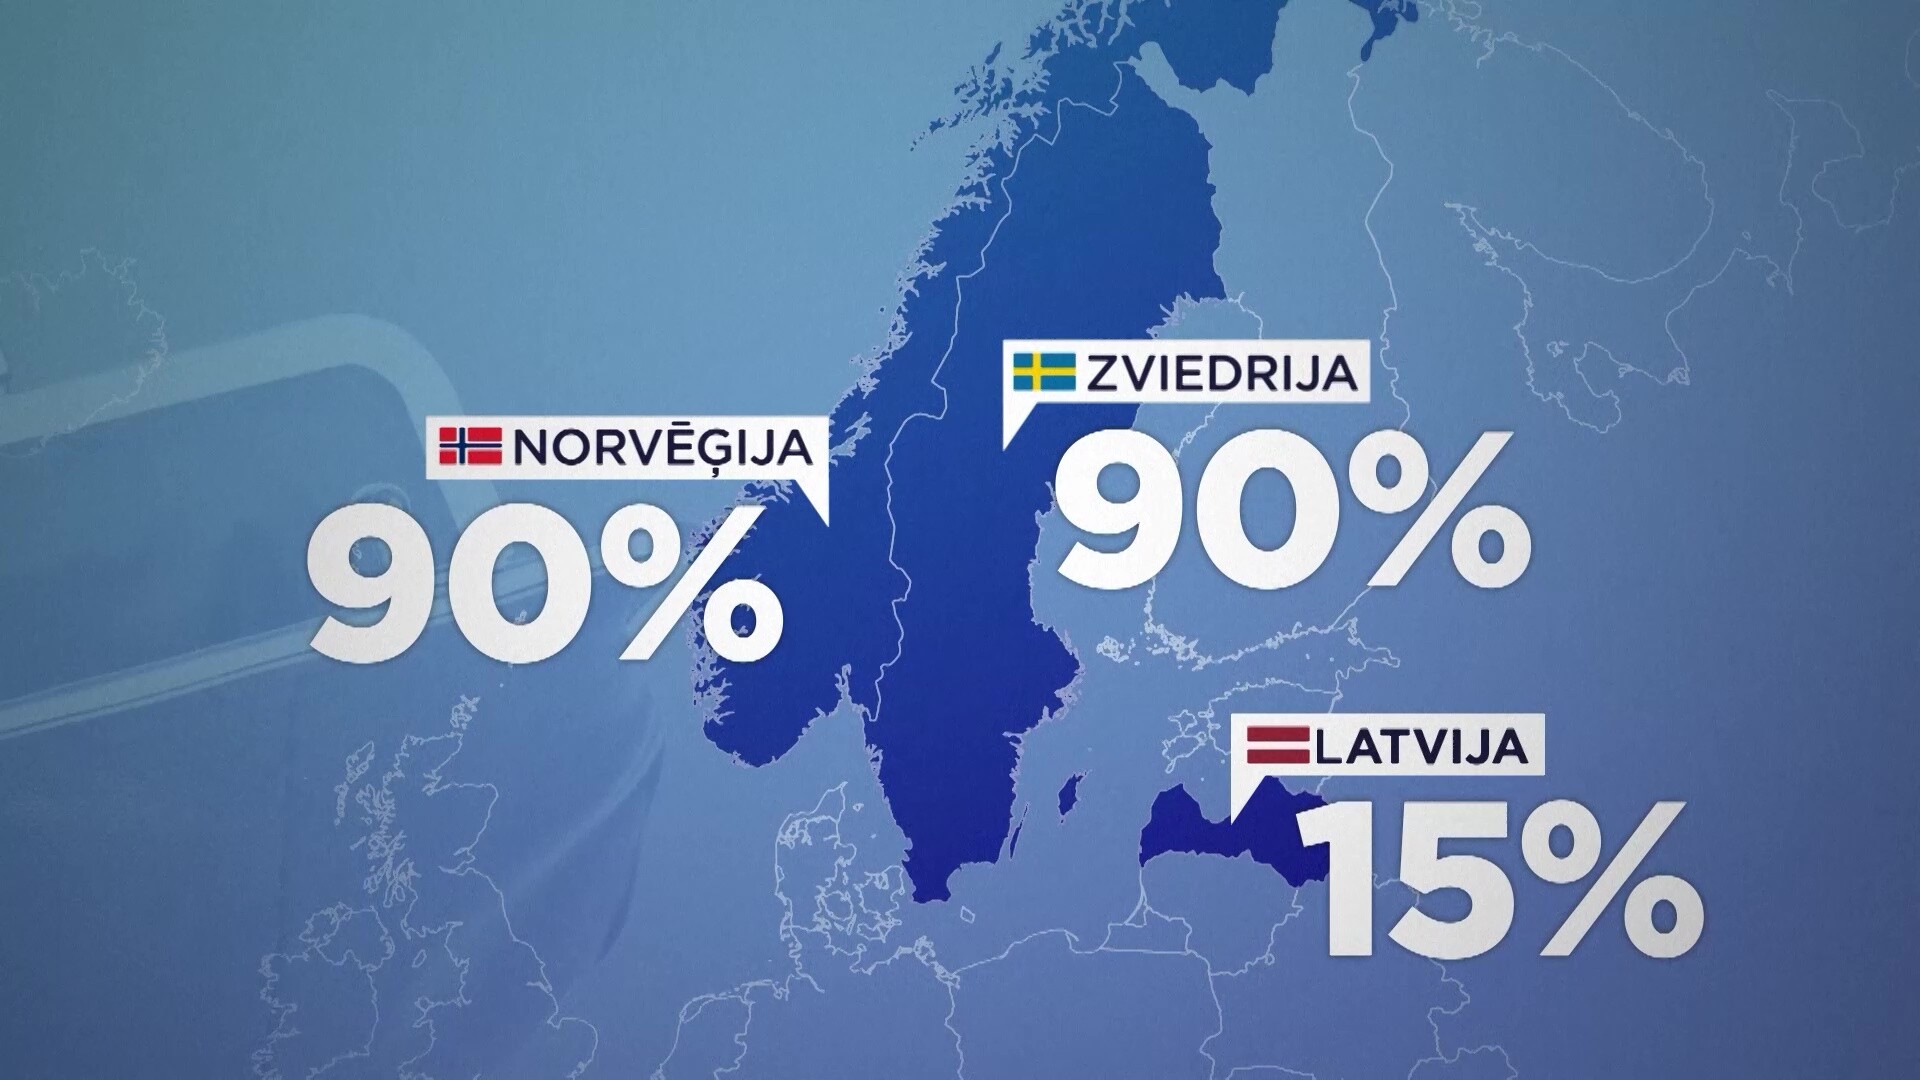
Bāliņš atklāj, ka līdz šim neviens darba devējs viņa vietā nav veicis iemaksas trešajā pensiju līmenī. Izrādās, Latvijā šāda prakse kļūst aizvien populārāka un šobrīd to dara 15% darba devēju. Viens no šādiem uzņēmumiem ir telekomunikāciju jomā strādājošā "Bite".
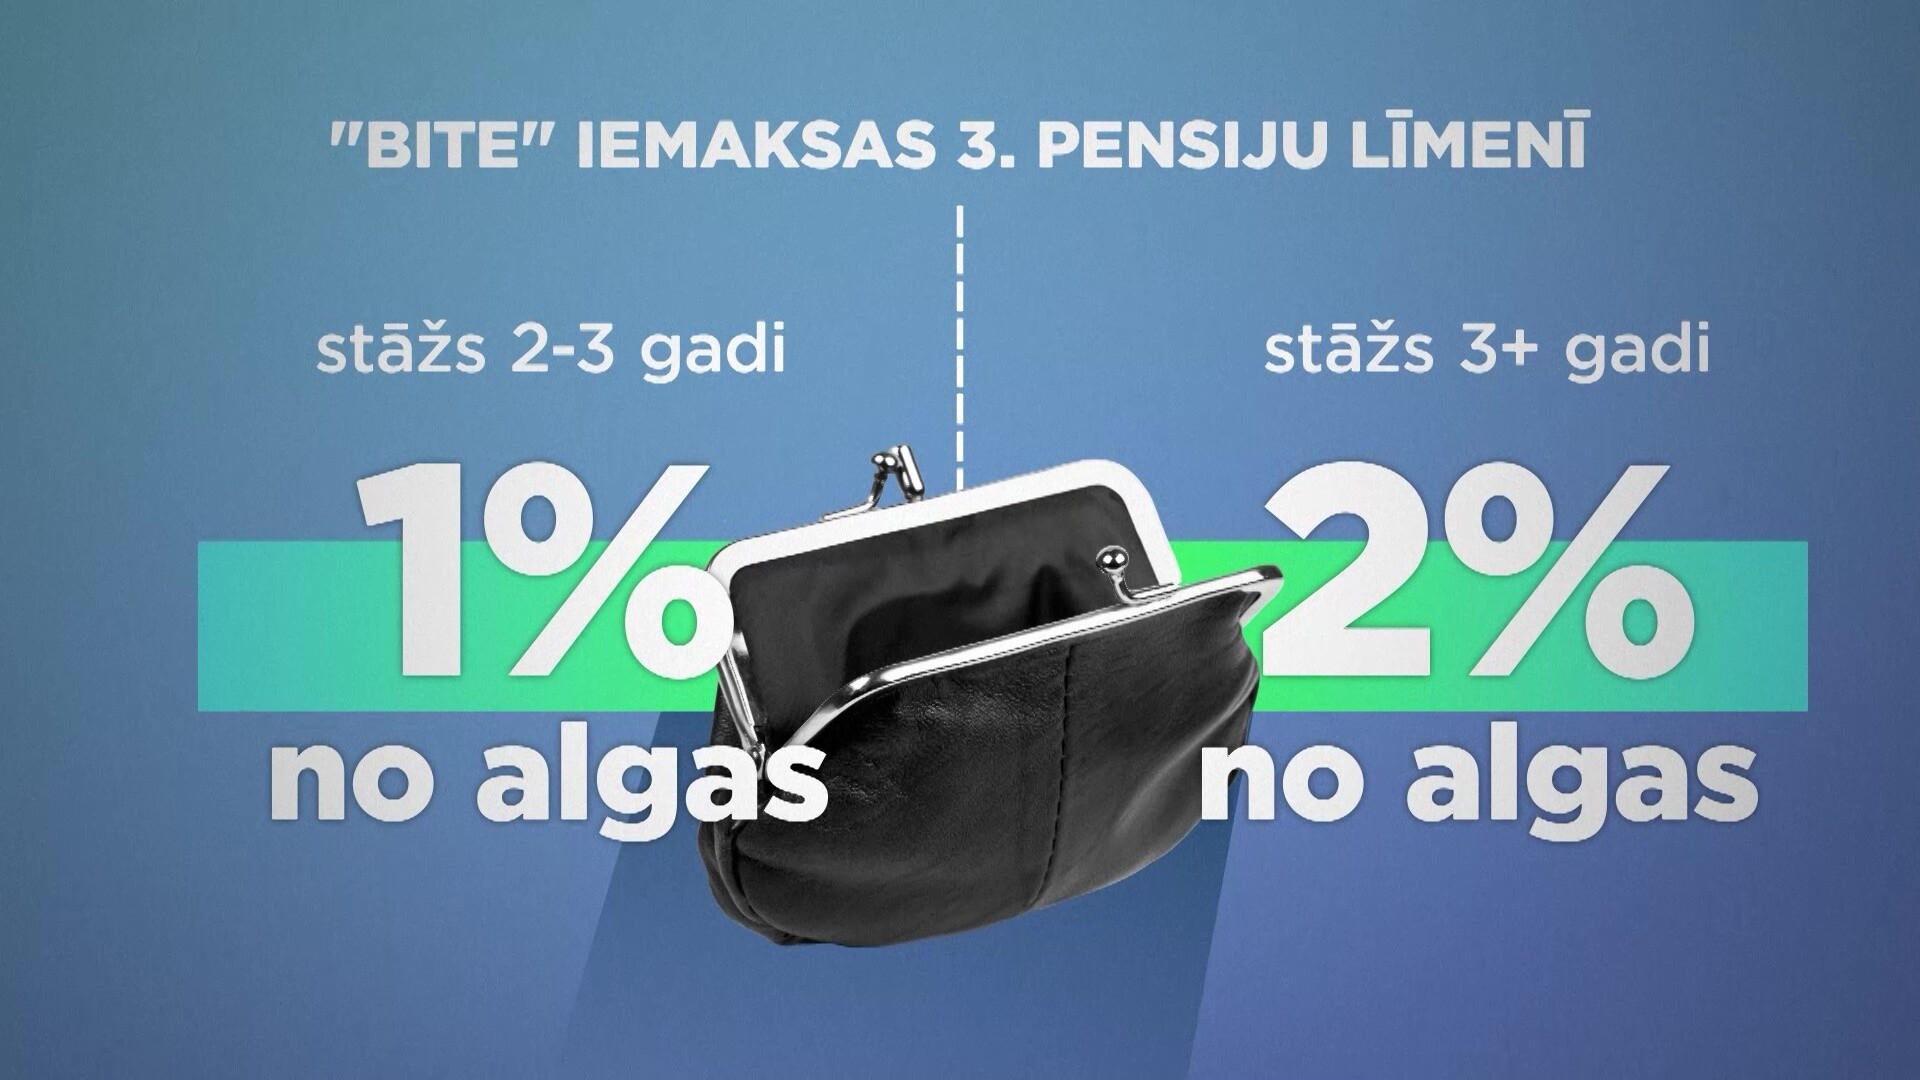
Darbiniekiem ar stāžu no diviem līdz trīs gadiem "Bite" 3. pensiju līmenī veic iemaksas. pensiju līmenī iemaksā vienu procentu no algas, uzticīgākiem kolēģiem tie jau ir 2 procenti.
Una Ahuna–Ozola
"Bite" pārstāve
"Bite Latvija" darbinieku 3. pensiju līmenī veic iemaksas kopš 2019. gada. Pensiju iemaksas tiek veiktas darbiniekiem, kuri uzņēmumā nostrādājuši vismaz divus gadus. No stāža atkarīgs, cik tiek iemaksāts 3. pensiju līmenī. 2019. gadā, kad šo sākām, tas izmaksāja 150 tūkstošus eiro. "Bite" ir augusi, nākuši klāt jauni kolēģi, mainījies vidējā alga uzņēmumā, šobrīd izmaksas sasniedz 300 000 eiro gadā.
Saturs turpinās pēc reklāmas
Reklāma
"SEB banka" speciāliste norāda, ka darba devējiem 3. pensiju līmenī iesaka veikt 3-5% lielu iemaksu no darbinieka bruto algas. Ja Latvijā šādu iespēju izmanto jau pieminētie 15% uzņēmēji, tad, piemēram, Norvēģijā un Zviedrijā tie jau esot 90%.
Aļona Jurģele
"SEB Banka" korporatīvo klientu nodaļas vadītāja
Tas tiešām veicina finanšu pratību. Ja skatāmies, kāpēc skandināvu pensionāri var daudz ko atļauties, tas ir ne tikai saistīts ar valsts pensiju, bet lielākais ieguvums ir no darba devēja un individuālajiem uzkrājumiem. Mēs esam aptaujājuši darba ņēmējus, kuriem šobrīd darba devēji veido uzkrājumus, lielākā daļa ļoti pozitīvi skatās uz to, ka darba devējs veicina uzkrājumus, šis veicina arī viņu finanšu pratību.
Viens no izplatītākajiem mītiem, kas apvij pensijas, ir šaubas par to, vai vispār pensija kā tāda pastāvēs.
Aļona Jurģele
"SEB Banka" korporatīvo klientu nodaļas vadītāja
Pensija būs, taču pensija būs ļoti maza. Tā kā visiem strādājošiem ir 1. un 2. pensijas līmenis, tas nodrošinās aptuveni 50% ienākumu aizvietojamību. Līdz ar to 3. pensijas līmenis ir ļoti svarīgs, tie var palielināt mūsu ienākumu aizvietojamību sākot no 70 līdz pat 100 procentiem.
Bankas eksperte atgādina, ka katru gadu no iemaksām, piemēram, trešajā pensiju līmenī, iespējams atgūt iedzīvotāju ienākumu nodokli 25% apmērā.