"Viņi muļķo cilvēkus!" Pie populāra aizdevēja iegādājas "behu" un iebrauc parādu piedzinēja rīklē
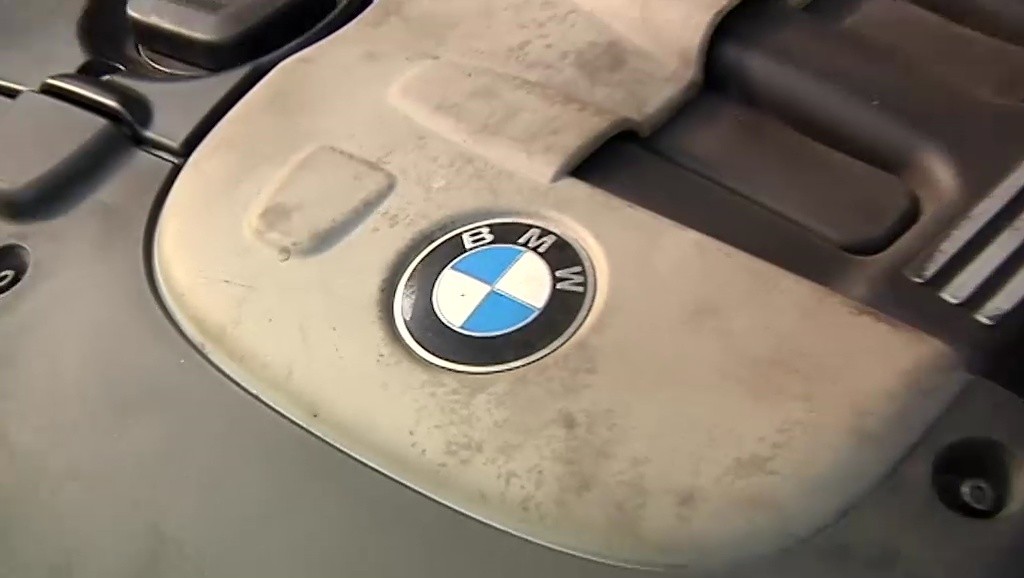
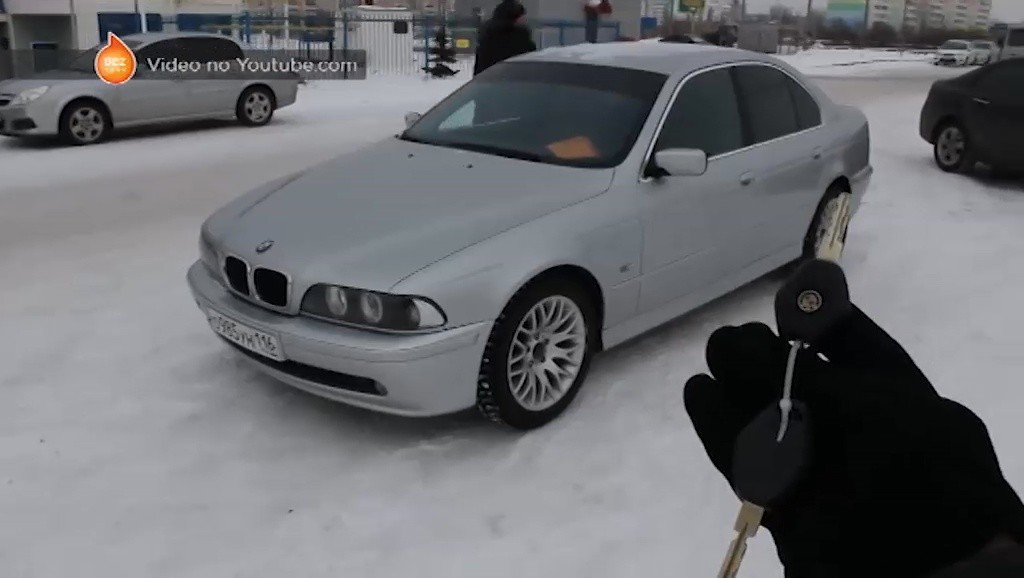
Sadarbojoties ar nebanku kreditētāju "Mogo", madonietis iegādājas 2003. gada "BMW" markas spēkratu. Ir vīlies līzinga kompānijas attieksmē pēc tam, kad automašīnu atdod atpakaļ pirms nomaksas beigu termiņa. Bijis godprātīgs maksātājs trīs gadus, tomēr brīdī, kad nonācis grūtībās, kā pats saka, "Mogo" pārstāvji viņu atdod saplosīšanai parādu piedzinējiem.


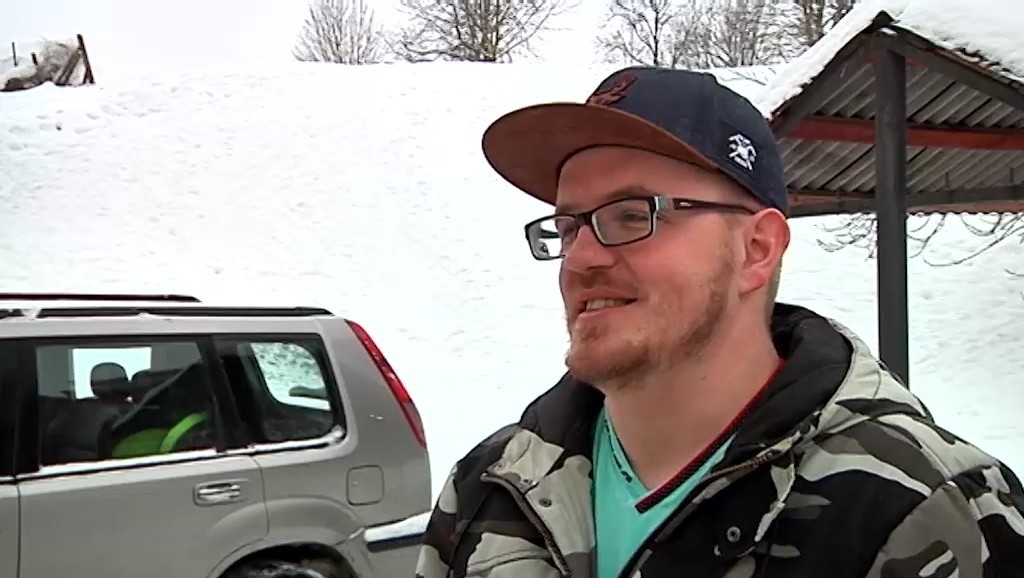
Madonietis Intars apņēmās iegādāties līzingā 2003. gada BMW 5. sērijas automašīnu no nebanku kreditētāja "Mogo". Apmaksas termiņš: pieci gadi. Godprātīgi veicis maksājumus trīs gadus, Intars sapratis, ka spēkrats vairs nav pa kabatai, tāpēc atdevis to atpakaļ kreditētājam, kad par atlikušajiem diviem līzinga gadiem bija atlicis samaksāt 2415 eiro.
Kārtība paredz, ka, pieņemot auto no Intara, "Mogo" to realizē atkārtoti, savukārt bijušajam tā turētājam Intaram jāsamaksā nesamaksātā līzinga summas un tālākās realizācijas starpība.
"Es skaitļoju, ka, ņemot vērā tirgus vērtību, manu parādu vajadzētu nosegt, kad viņi ["Mogo"] pārdotu. Tad es neko parādā nepaliktu," teic Intars.
Atdod saplosīšanai
Intars stāsta, ka pēc "BMW" pārdošanas vēlējies uzzināt, par cik tas novērtēts un pārdots, tomēr, pēc viņa teiktā, "viņi ["Mogo"] man vaicāja, kad samaksāšu, bet paši man nevarēja atsūtīt nevienu papīru, cik tad es īsti esmu parādā, viņi nav pat rēķinu atsūtījuši, es nezinu, cik precīzi esmu parādā."
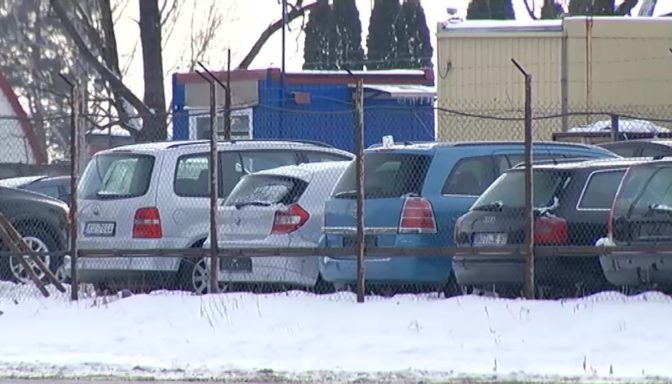
Intars nav ar mieru maksāt, jo nezina nedz, par kādu summu atpakaļ nodoto "BMW" "Mogo" novērtējis, nedz par cik auto tālāk realizējis. Liels ir vīrieša pārsteigums, kad uzzina, ka parāds nodots parādu piedzinējiem.
"Mogo" pārstāvjiem gan neatrodas laiks stāties kameras priekšā, tomēr līzinga kompānijas Klientu apkalpošanas departamenta vadītājs Klāvs Gipters teic, ka pēc "BMW" pārdošanas uzņēmuma pārstāvji centušies informēt klientu par gala saistībām.
"Tas nav noslēpums, par cik pārdevām automašīnu, jo auto tirdzniecība notiek publiski. Pēc pārdošanas mēs zvanījām klientam trīs reizes. Pirmajā reizē viņš pacēla klausuli, mums ir audioieraksts par to. Stādījāmies priekšā, paskaidrojām situāciju, ka auto notirgots, palicis atlikums.
Klients acīmredzot nevēlējās iesaistīties sarunā un nometa klausuli. Mēs uzreiz zvanījām atkārtoti. Diemžēl atbildi vairs nesaņēmām. Trešo reizi mēs viņam zvanījām pēc pāris nedēļām. Tad arī diemžēl viņš necēla klausuli.
Klients konkrēti izrādīja nevēlēšanos sadarboties ar mums, tāpēc cedējām saistības [parādu nodevām piedzinējiem]," stāsta "Mogo" pārstāvis K. Gipters.
Taujāts, vai bez centieniem paziņot par auto realizāciju un atmaksājamo starpību telefoniski pirms uzrīdīt parādu piedzinējus, "Mogo" pārstāvji ziņojuši par atlikušajām saistībām ierakstītā vēstulē, līzinga kompānijas pārstāvis K. Gipters atbild noliedzoši.
Patērētāju tiesību aizsardzības centra (PTAC) pārstāve Sanita Gertmane norāda, ka komunikācijas procesu par atlikušajām saistībām regulē līgums.
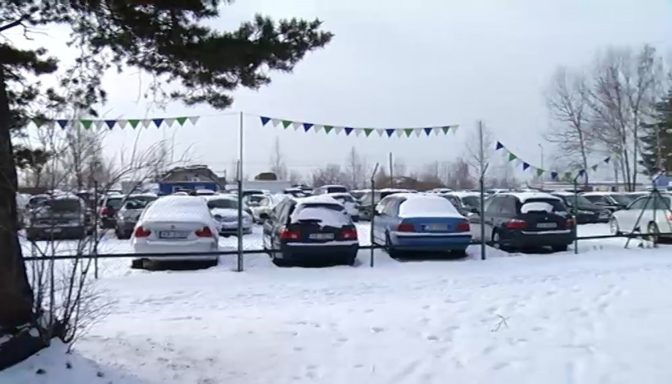
"Pēc vispārējiem patērētāju tiesību principiem, jābūt informētam par savām atlikušajām saistībām. Tam jābūt tā, lai abas puses varētu pierādīt, ka saziņa ir bijusi," teic PTAC pārstāve S. Gertmane.
"Beha" citam – parāds paliek
Intars stāsta, dokumentu drukātā veidā par automašīnas pārdošanas cenu saņēmis vien šā gada februārī, vairāk nekā pusgadu pēc parāda nodošanas piedzinējiem. Turklāt to atsūtījis nevis "Mogo", bet gan parādu piedzinēji.
"Pēc klienta parādsaistību cesijas, "Mogo" nav tiesīgs atbildēt uz klienta jautājumiem saistībā ar parāda aprēķinu. Visa informācija ir pieejama jaunajam kreditoram," informē līzinga kompānijā.
Informācija atsūtītajā dokumentā liecina, ka pēc tam, kad Intars "BMW" spēkratu atdeva "Mogo", līzinga kompānija to realizējusi par 1800 eiro. Līdz ar to Intaram jāsamaksā starpība: aptuveni 600 eiro un parāda piedzinēju atlīdzība.
Intars par šādu cenu ir sašutis, uzskata, ka tā ir pārāk zema: "Es biju pavisam nesen tai izgājis tehnisko apskati, un, raugoties pēc tirgus cenas, kad mašīnu pārdeva [2017. gada vidū], tai bija jābūt dārgākai. Es to varētu pārdot dārgāk, tad arī varēju "izbraukt pa nullēm", varbūt pat kaut kas paliktu man."
"Mogo" pārstāvis K. Gipters teic, ka sākotnēji automašīna izlikta placī par cenu, kas pilnībā nosegtu atlikušās Intara saistības, tomēr tā neesot interesējusi potenciālos klientus, tāpēc cena bija jāsamazina.
Gribi dzīvot uz parāda? Uzmanies!
Intars, atskatoties uz sadarbību ar "Mogo", bažījas, kā nebanku kreditētājs pārliecinās, vai potenciālais klients būs maksātspējīgs, jo, kā tagad atzīst, laikā, kad meklēja iespējas iegādāties automašīnu, viņu atraidījušas bankas, jo neesot spējis pierādīt iespējas atmaksāt kredītu. Savukārt "Mogo" viņu esot pieņēmuši ar atplestām rokām.
"Viņi muļķo ar izdevīgiem aizdevumiem! Dod kredītus pa labi, pa kreisi. Arī tiem, kuriem sabojāta kredītvēsture vai nav iespēju samaksāt! Ar lieliem procentiem. Beigās, kad auto atņem, ieguvēji ir tikai viņi, bet klients paliek ar parādu!" sašutis ir Intars.
"Mogo" pārstāvis K. Gipters šos bijušā klienta pārmetumus noraida. Turpina līzinga kompānijas pārstāvis: "Šī izskatīšanas procedūra ir izstrādāta. Ir daudz darbību, kuras veic darbinieki. Varbūt klients nav sajutis mūsu darbu. Bet citkārt tas ir iemesls, kāpēc tieši pie mums nāk, nevis uz banku.
Iesūtot datus, mēs veicam analīzi. Klients piekrīt datu apstrādei, tad mēs informāciju apstrādājam un pieņemam lēmumu, balstoties uz klienta iesniegto informāciju un informāciju, ko ievācam, klientam piekrītot, pieteikuma izskatīšanai."
PTAC, kas uzsācis vērienīgu informēšanas kampaņu, lai cilvēki neapdomīgi neaizņemtos naudu un atcerētos, ka parāds nav brālis, atgādina, ka jebkuram patērētāju kreditētājam ir pienākums ļoti skrupulozi izvērtēt potenciālā aizņēmēja iespējas atmaksāt kredītu. Tāpat savas iespējas jāizvērtē arī katram, kurš vēlas aizņemties, ko iegādāties līzingā.
Šeit atrodams PTAC sagatavotais informatīvi izglītojošs saturs par atbildīgu aizņemšanos šeit!
Ziņo par kļūdu rakstā
Iezīmē kļūdaino tekstu un spied Ctrl+Enter.
Iezīmē kļūdaino tekstu un ziņo par to!