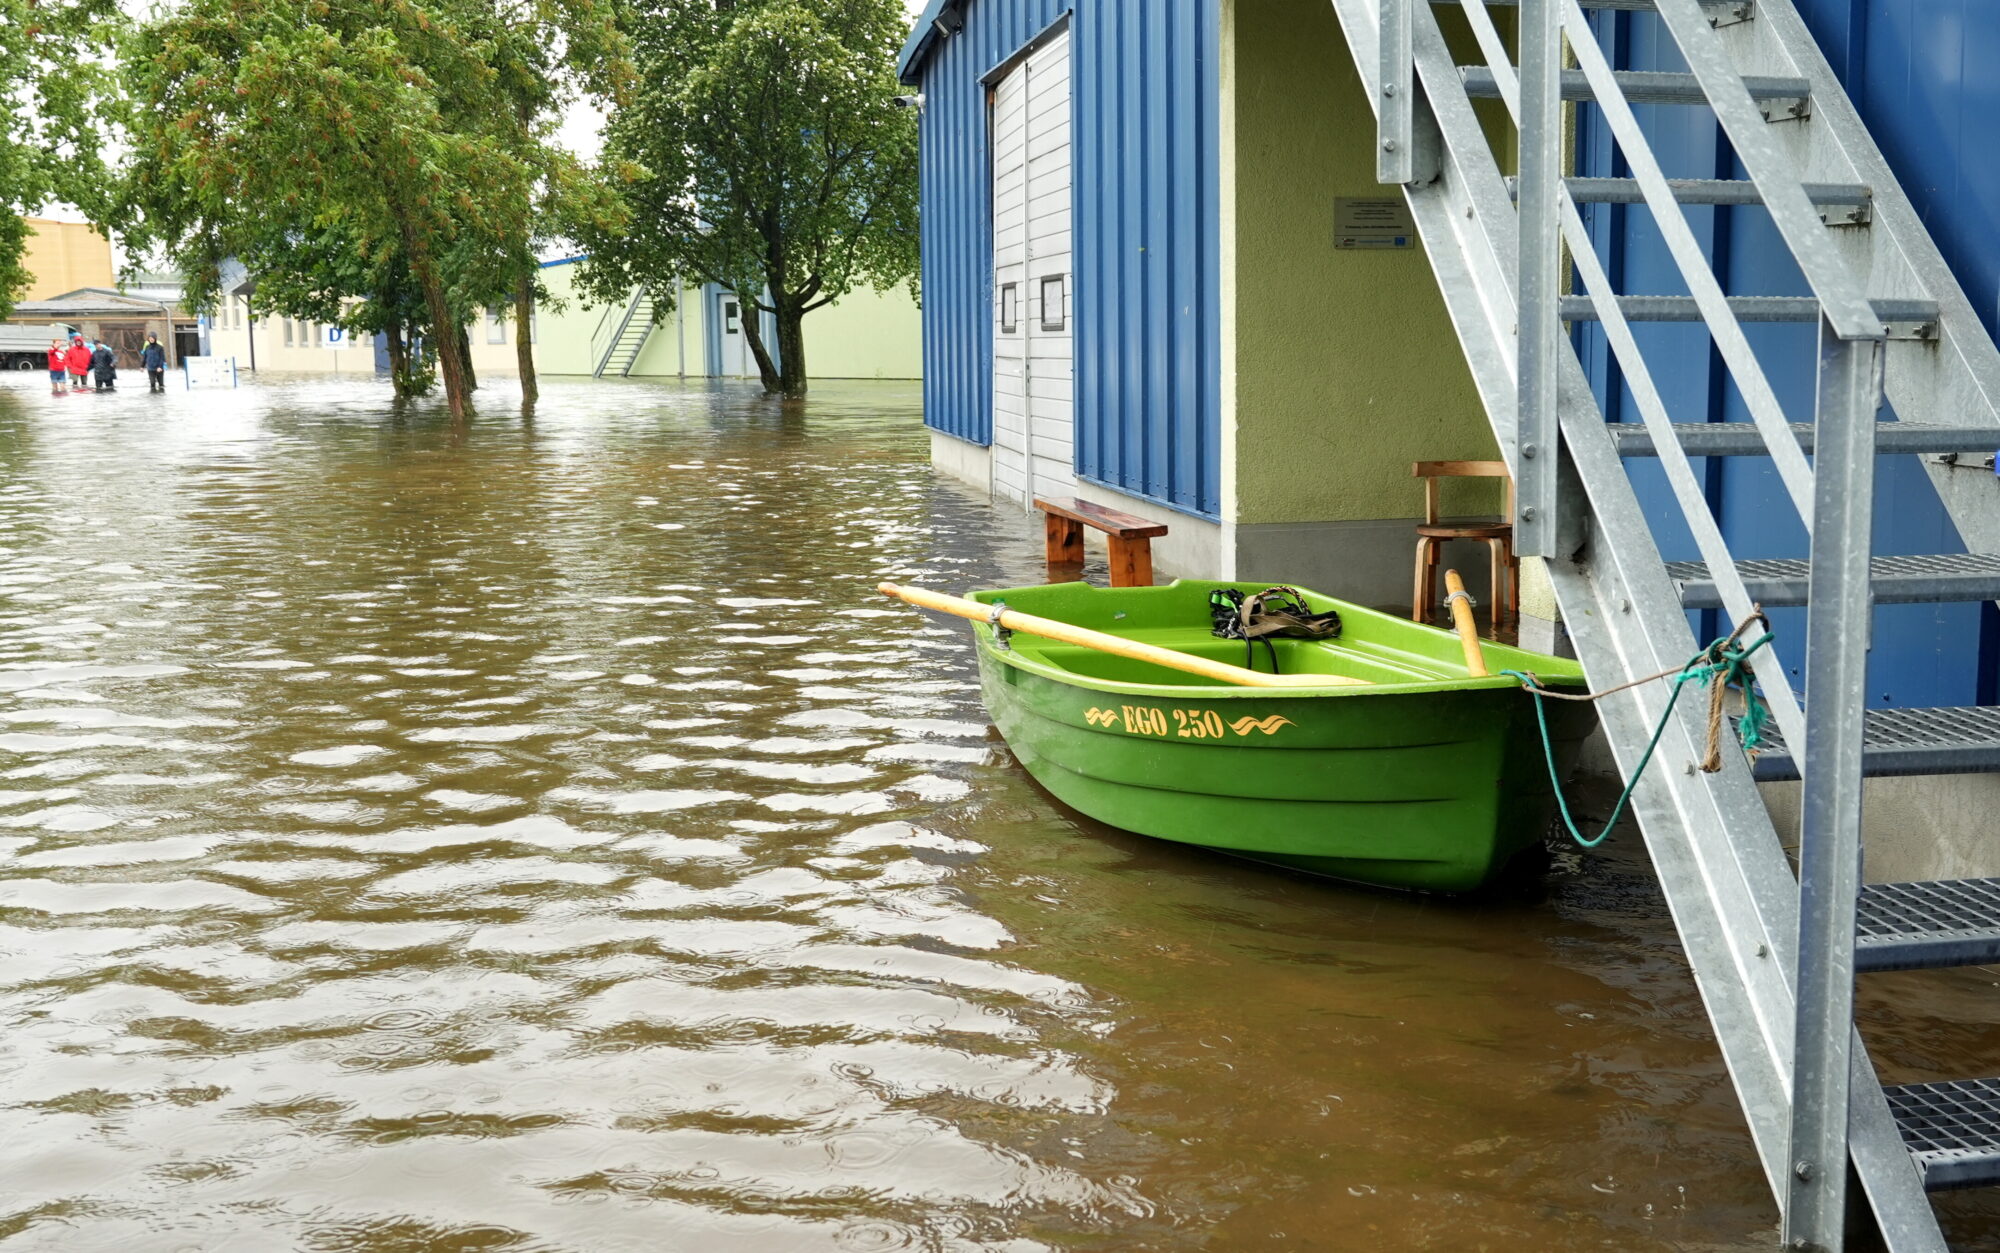
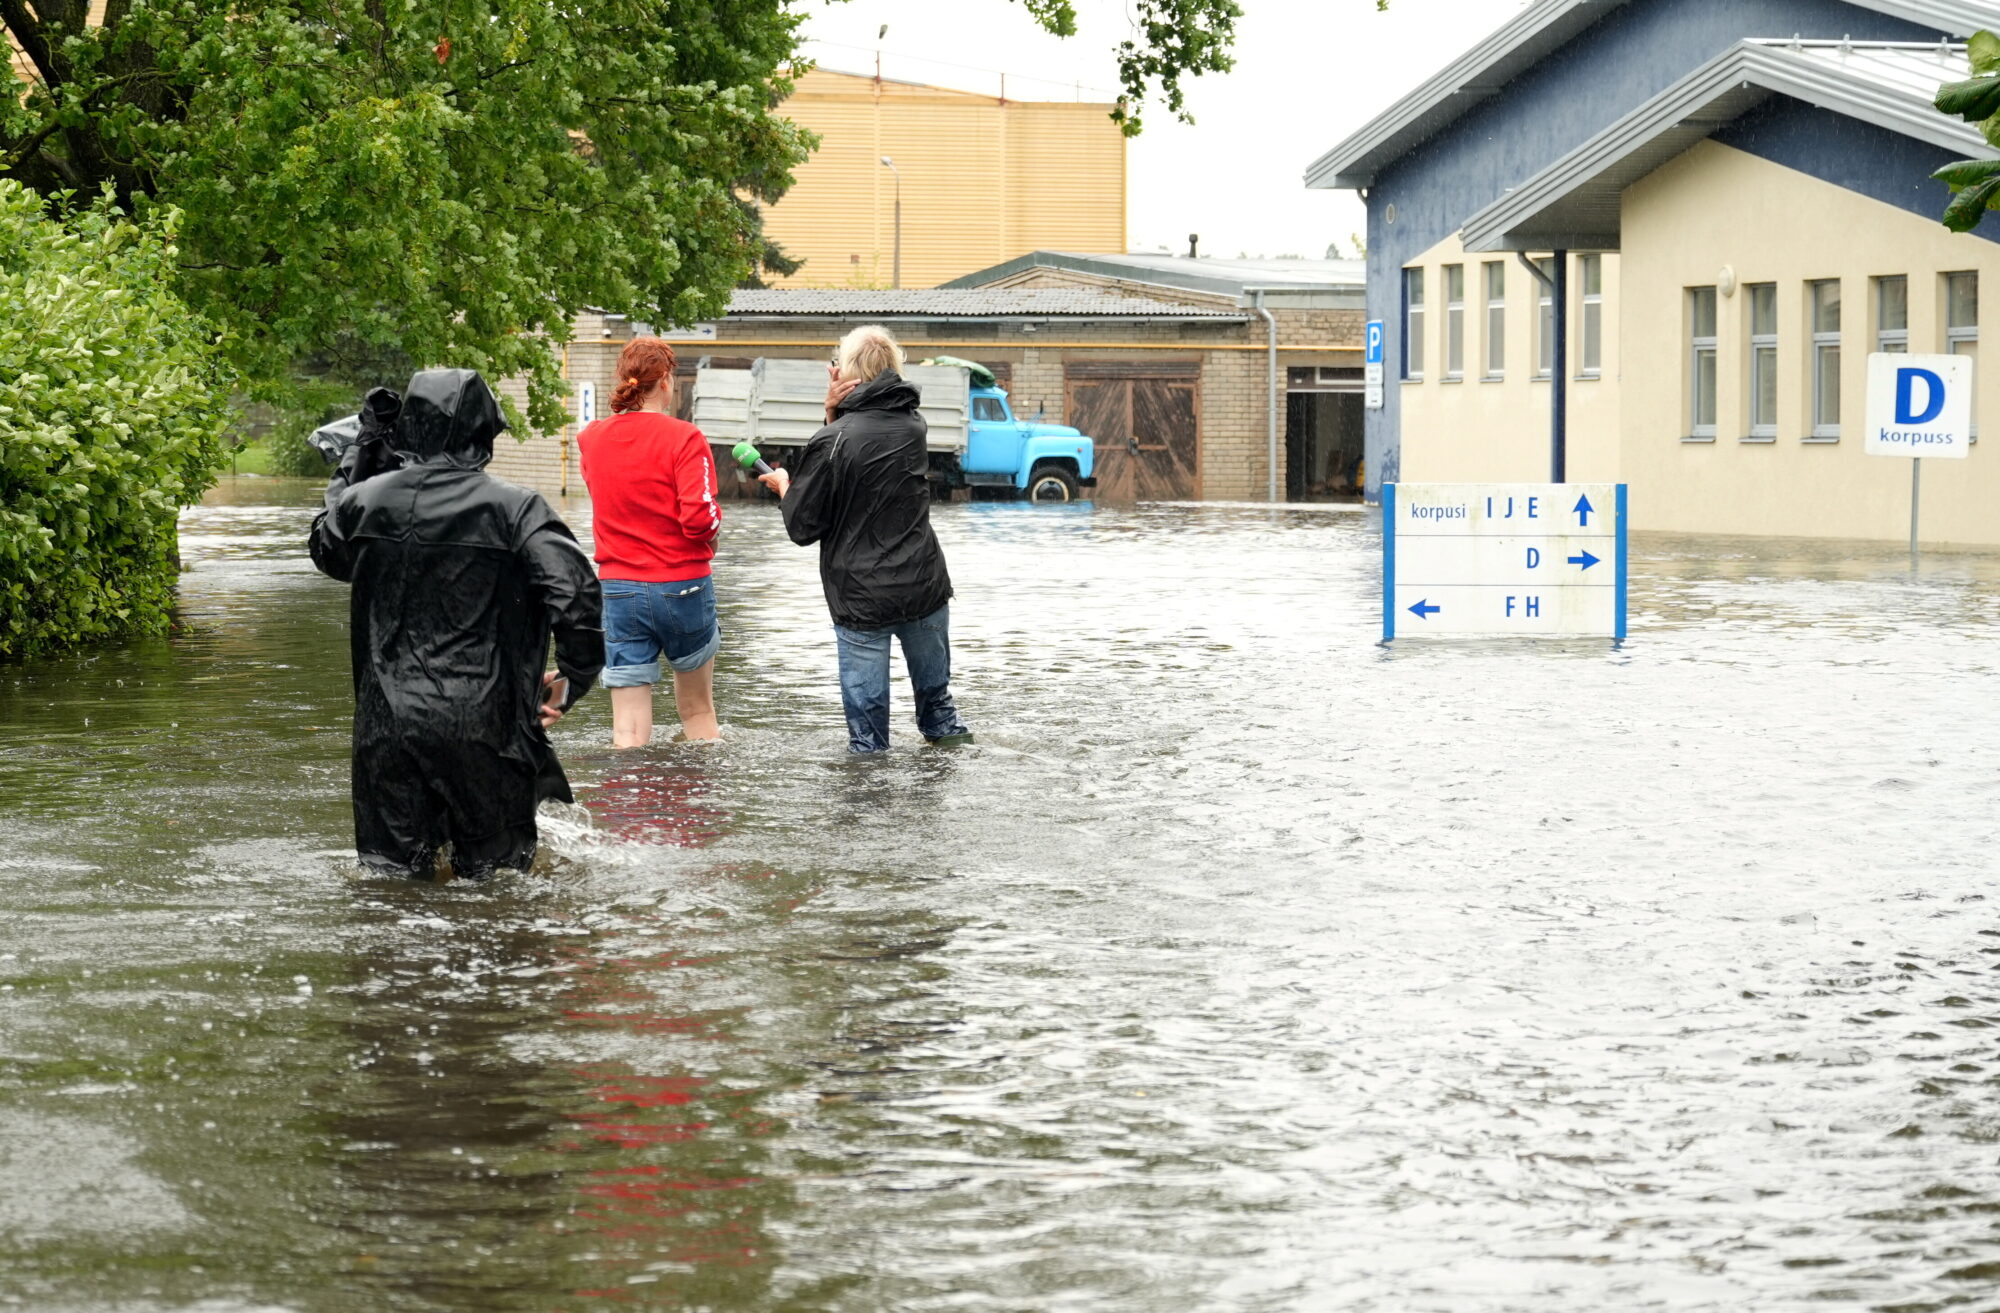
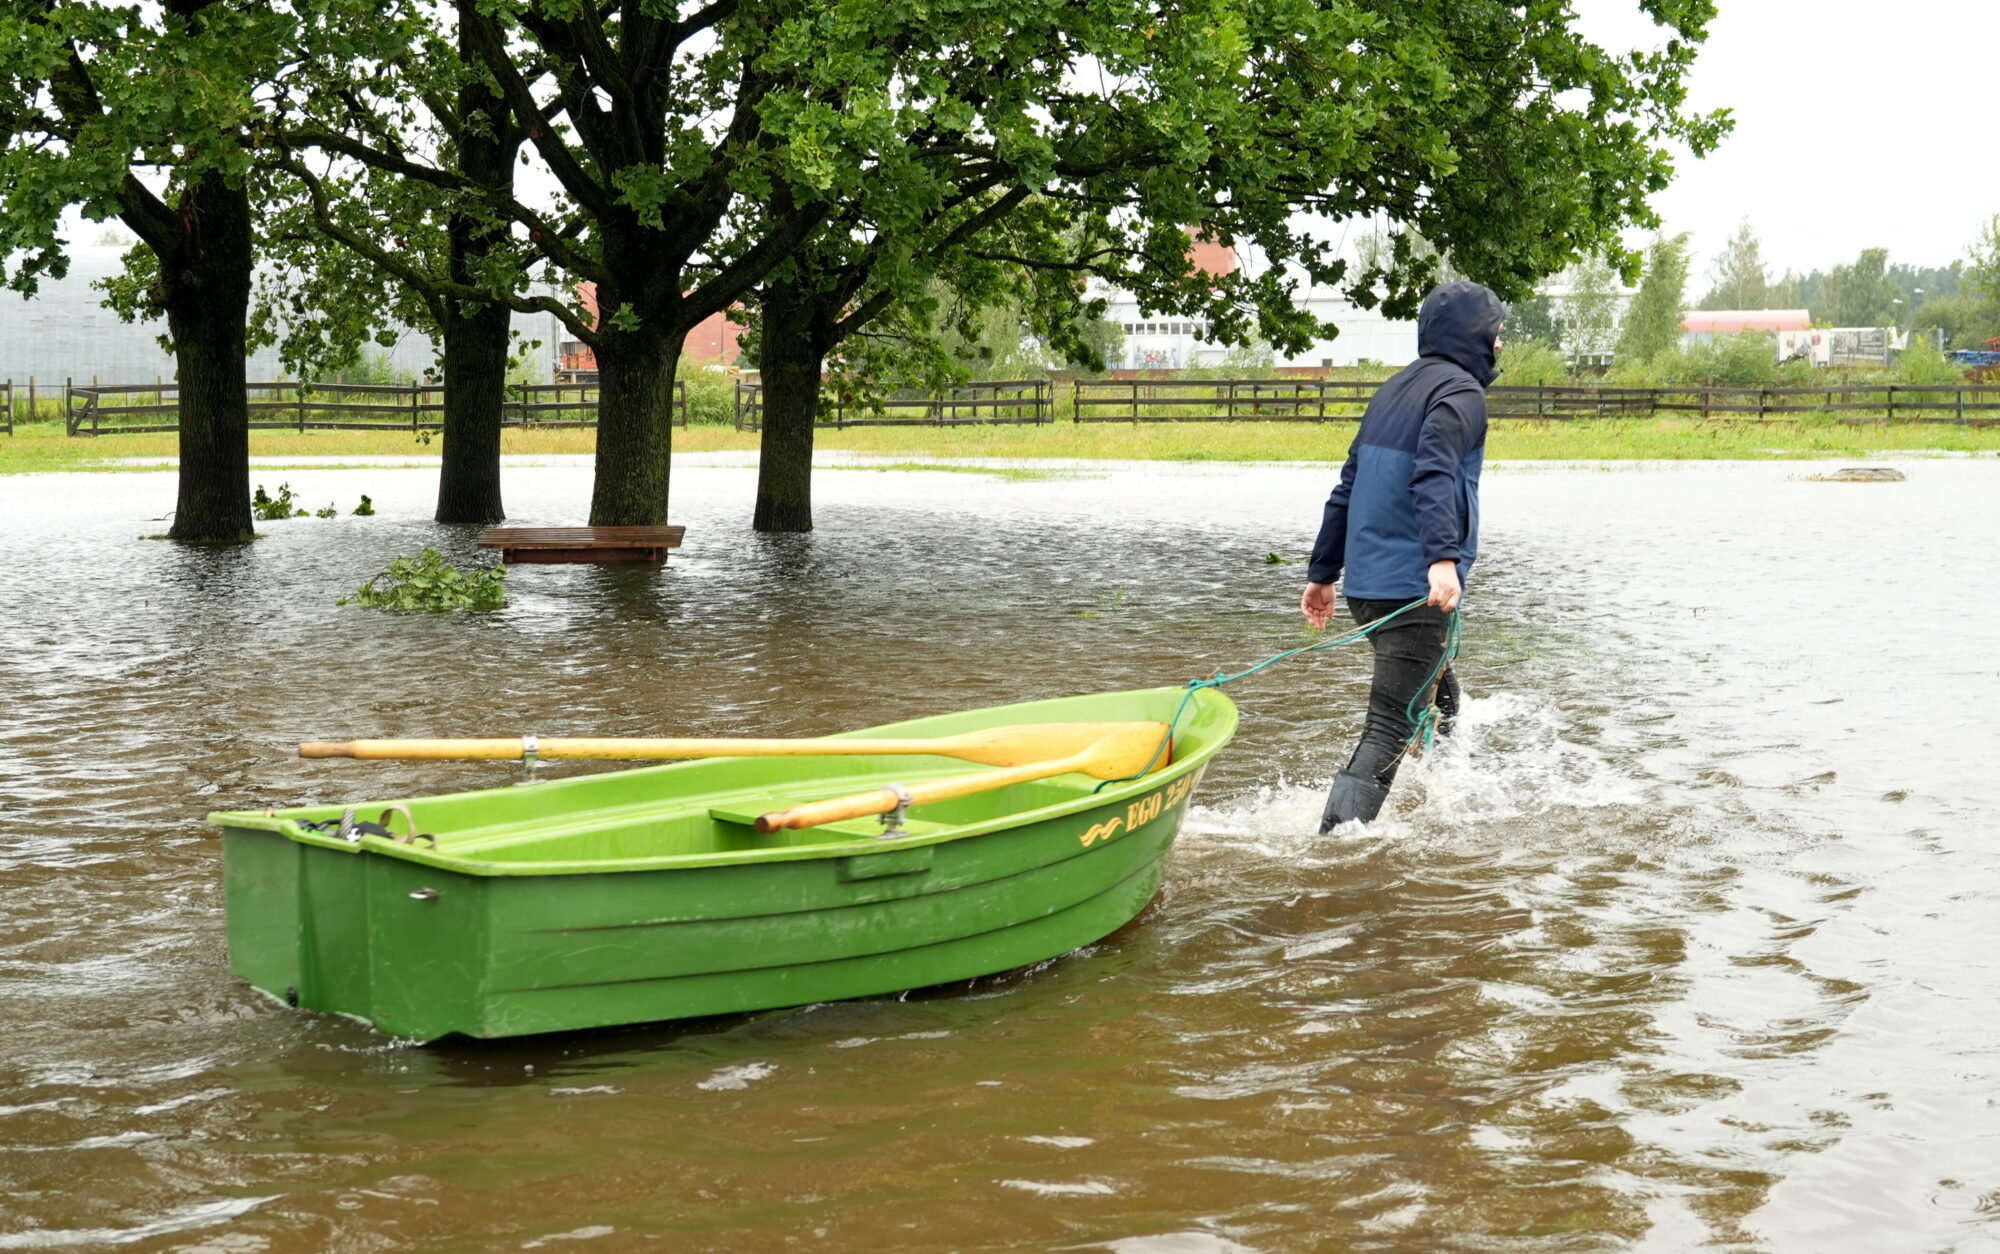
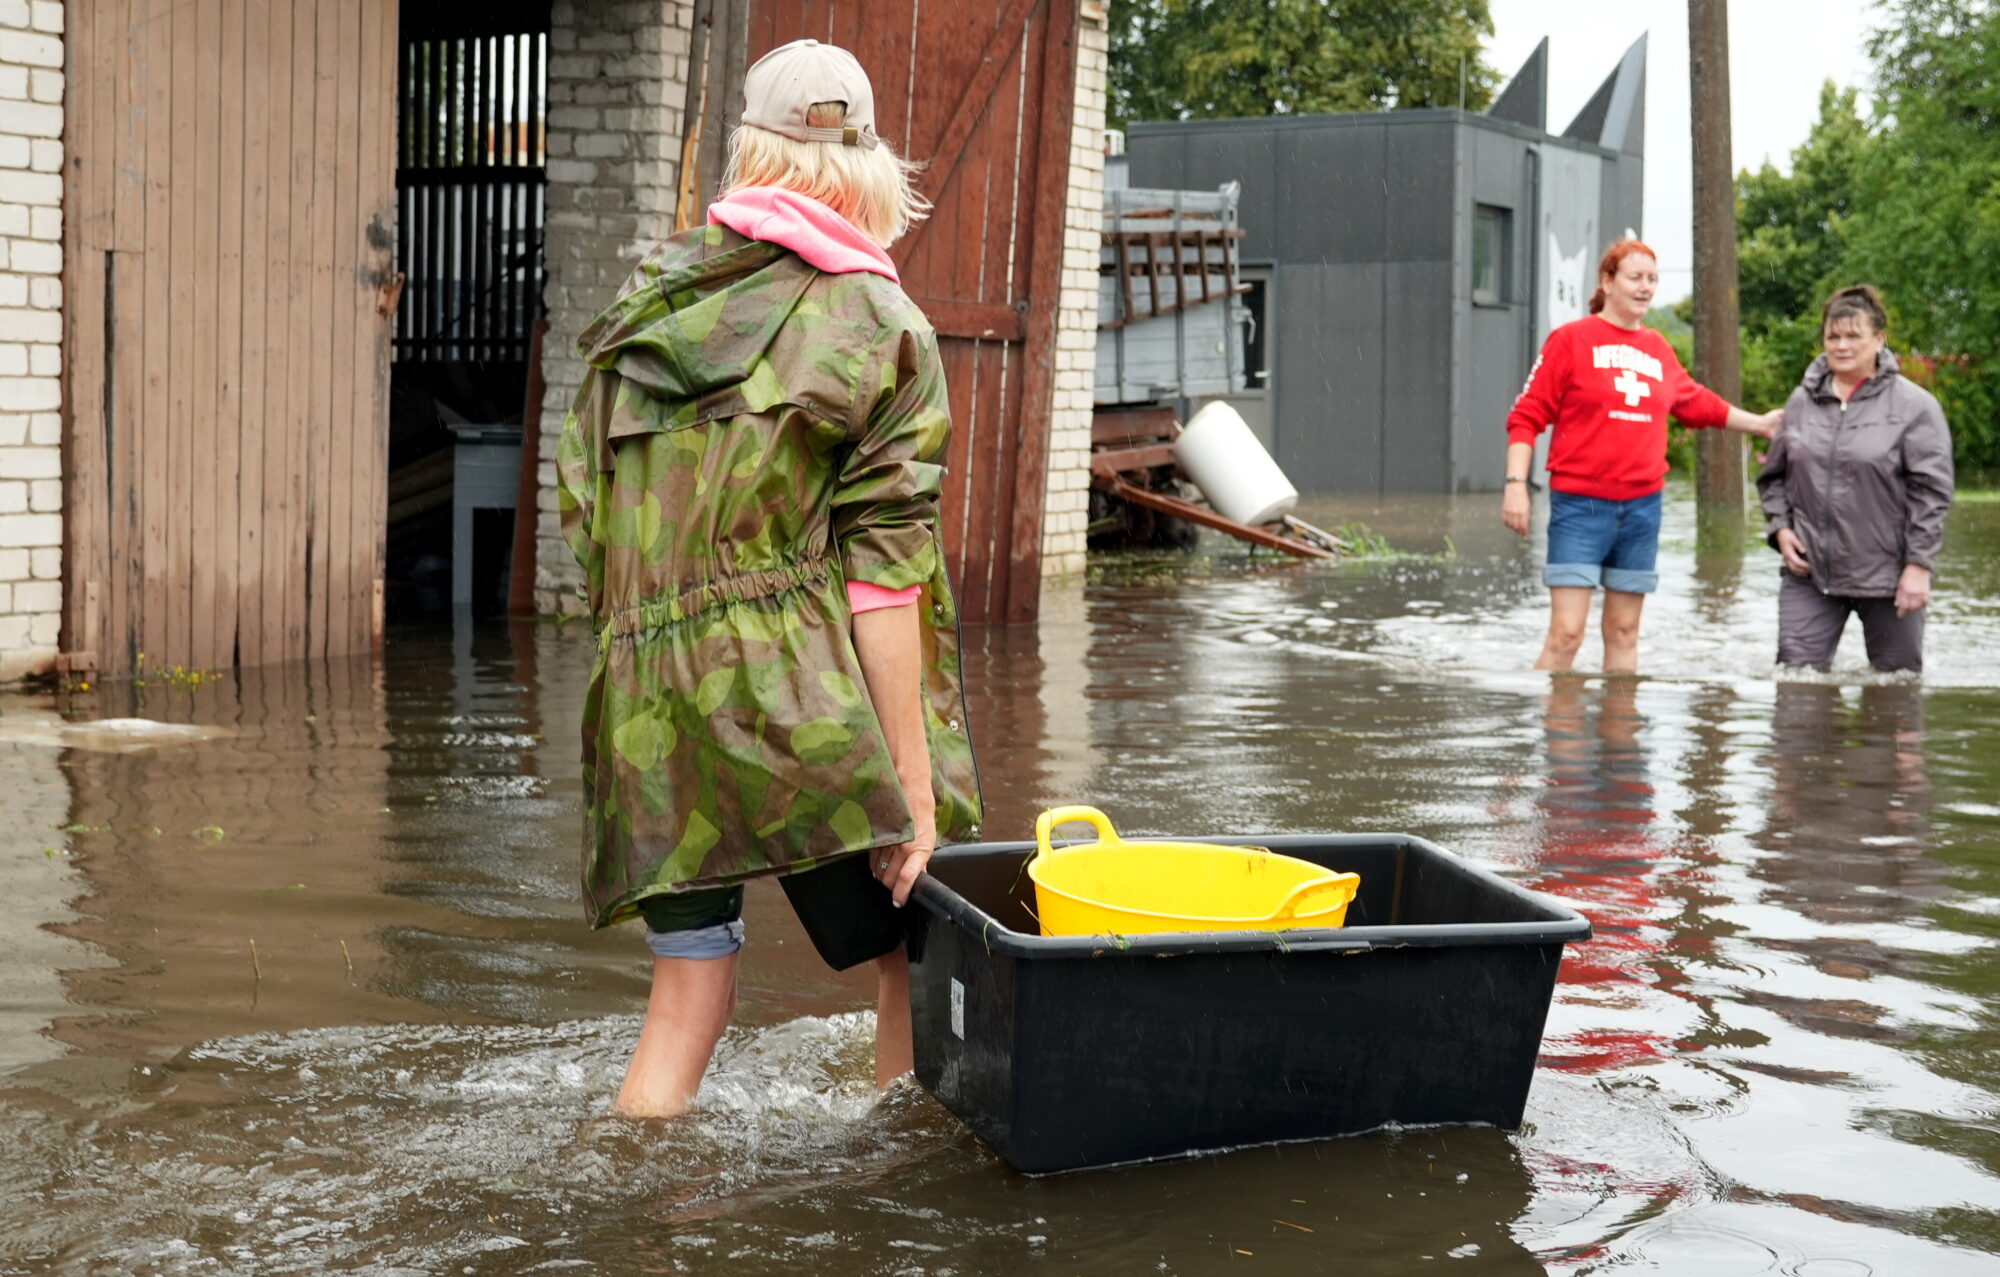
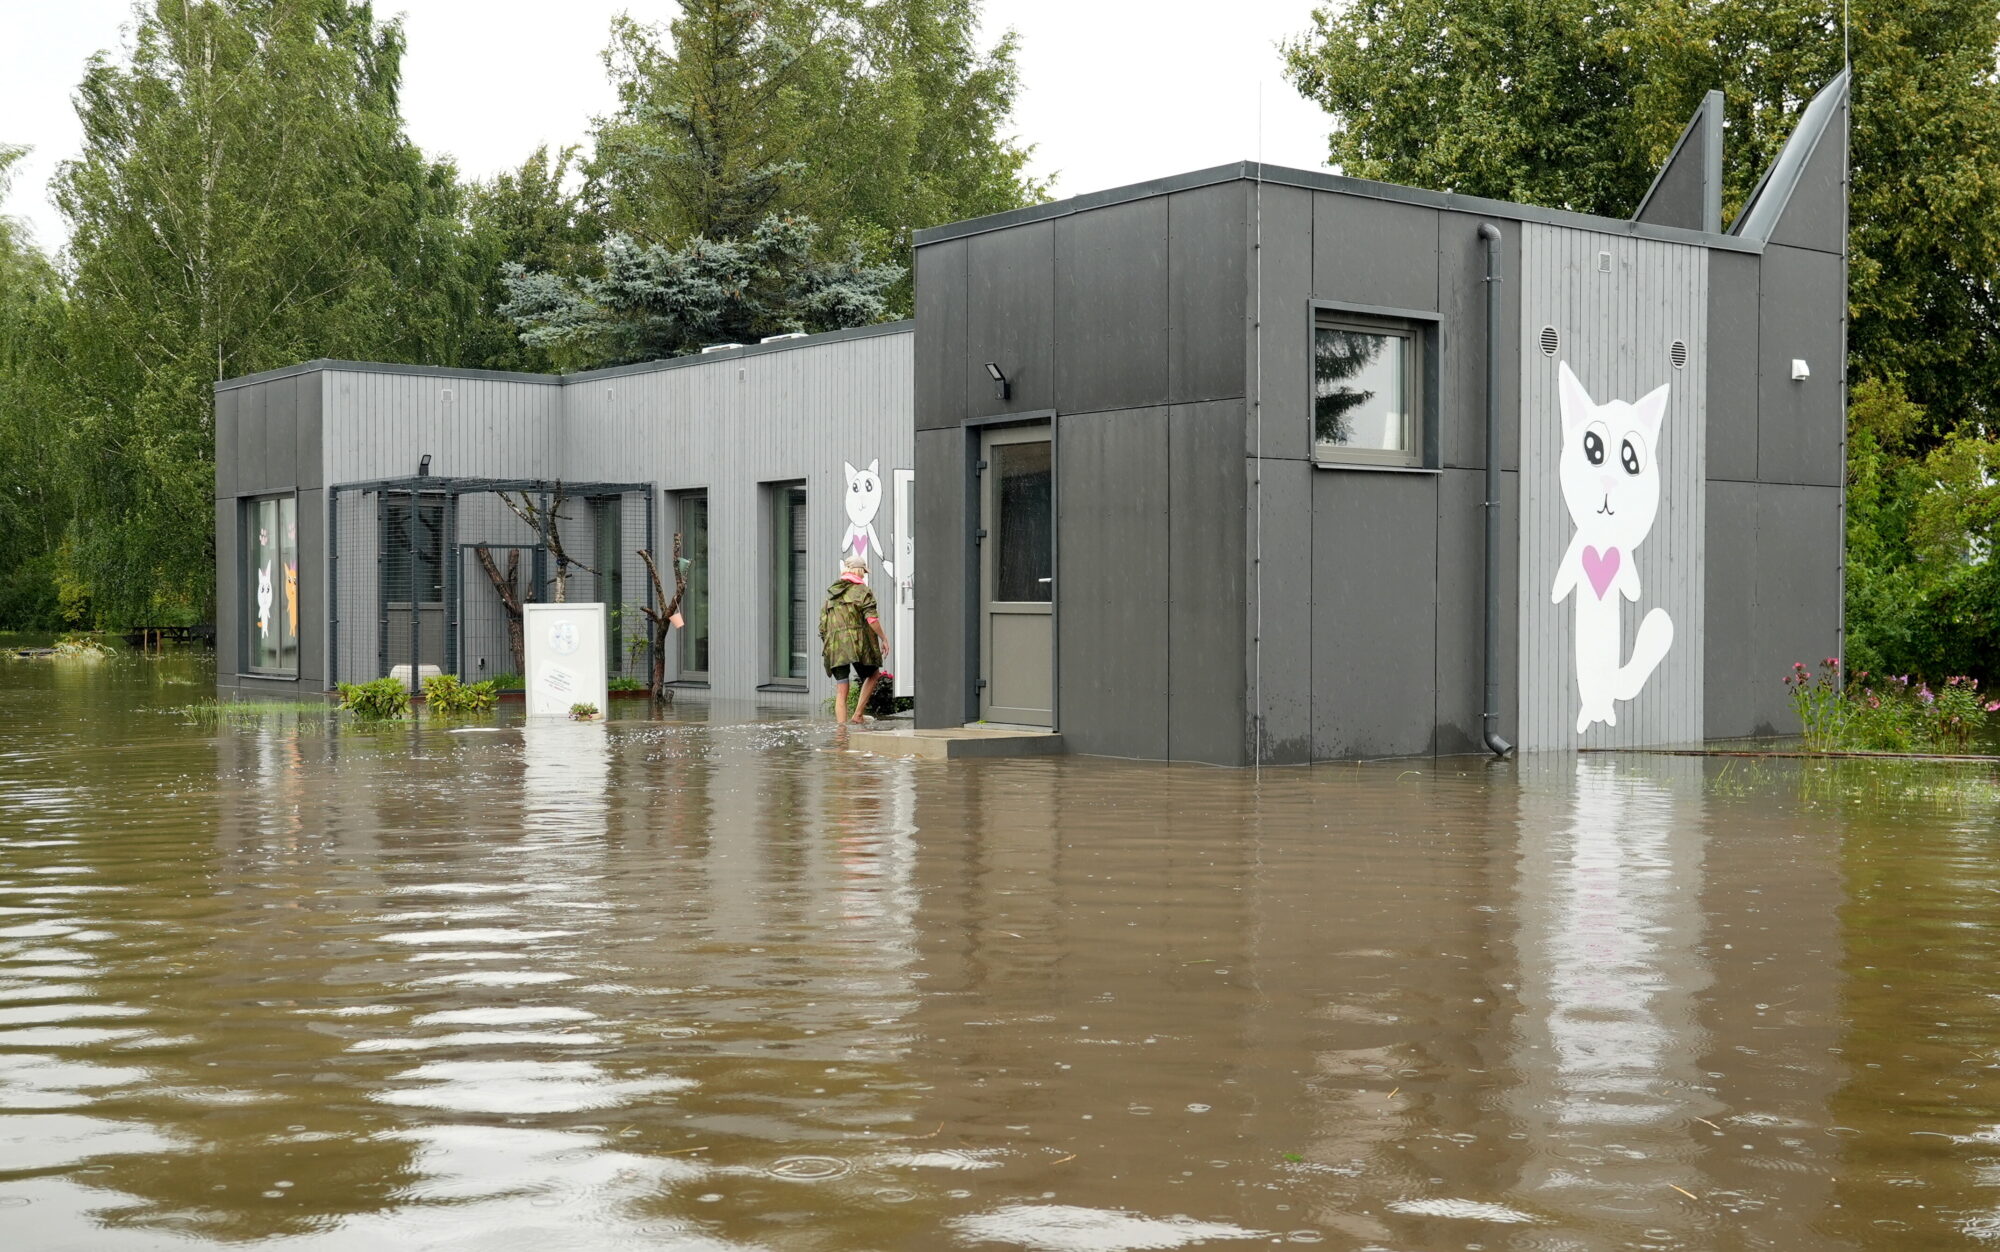
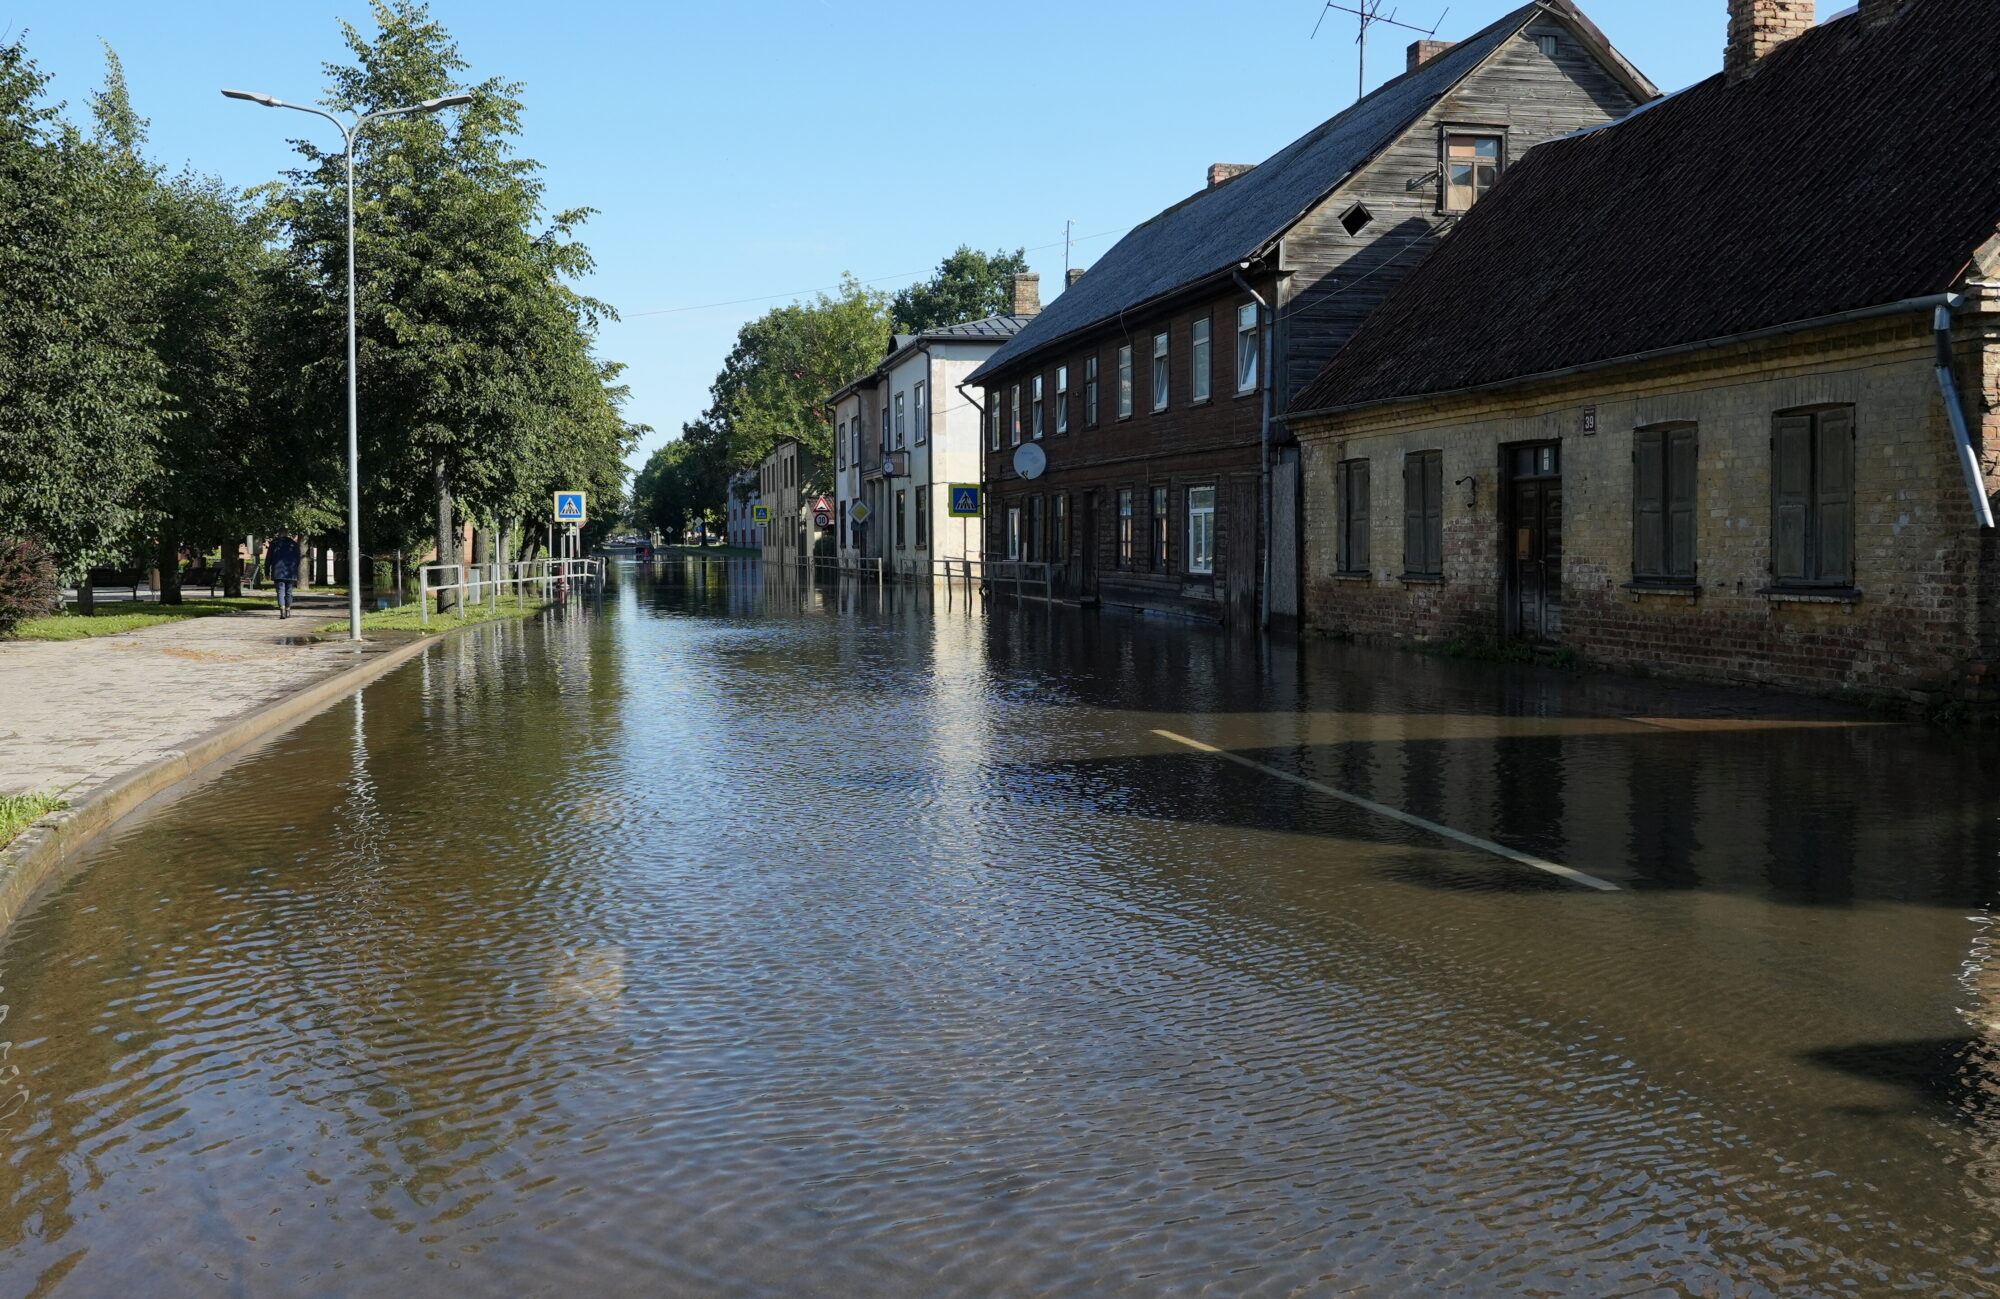
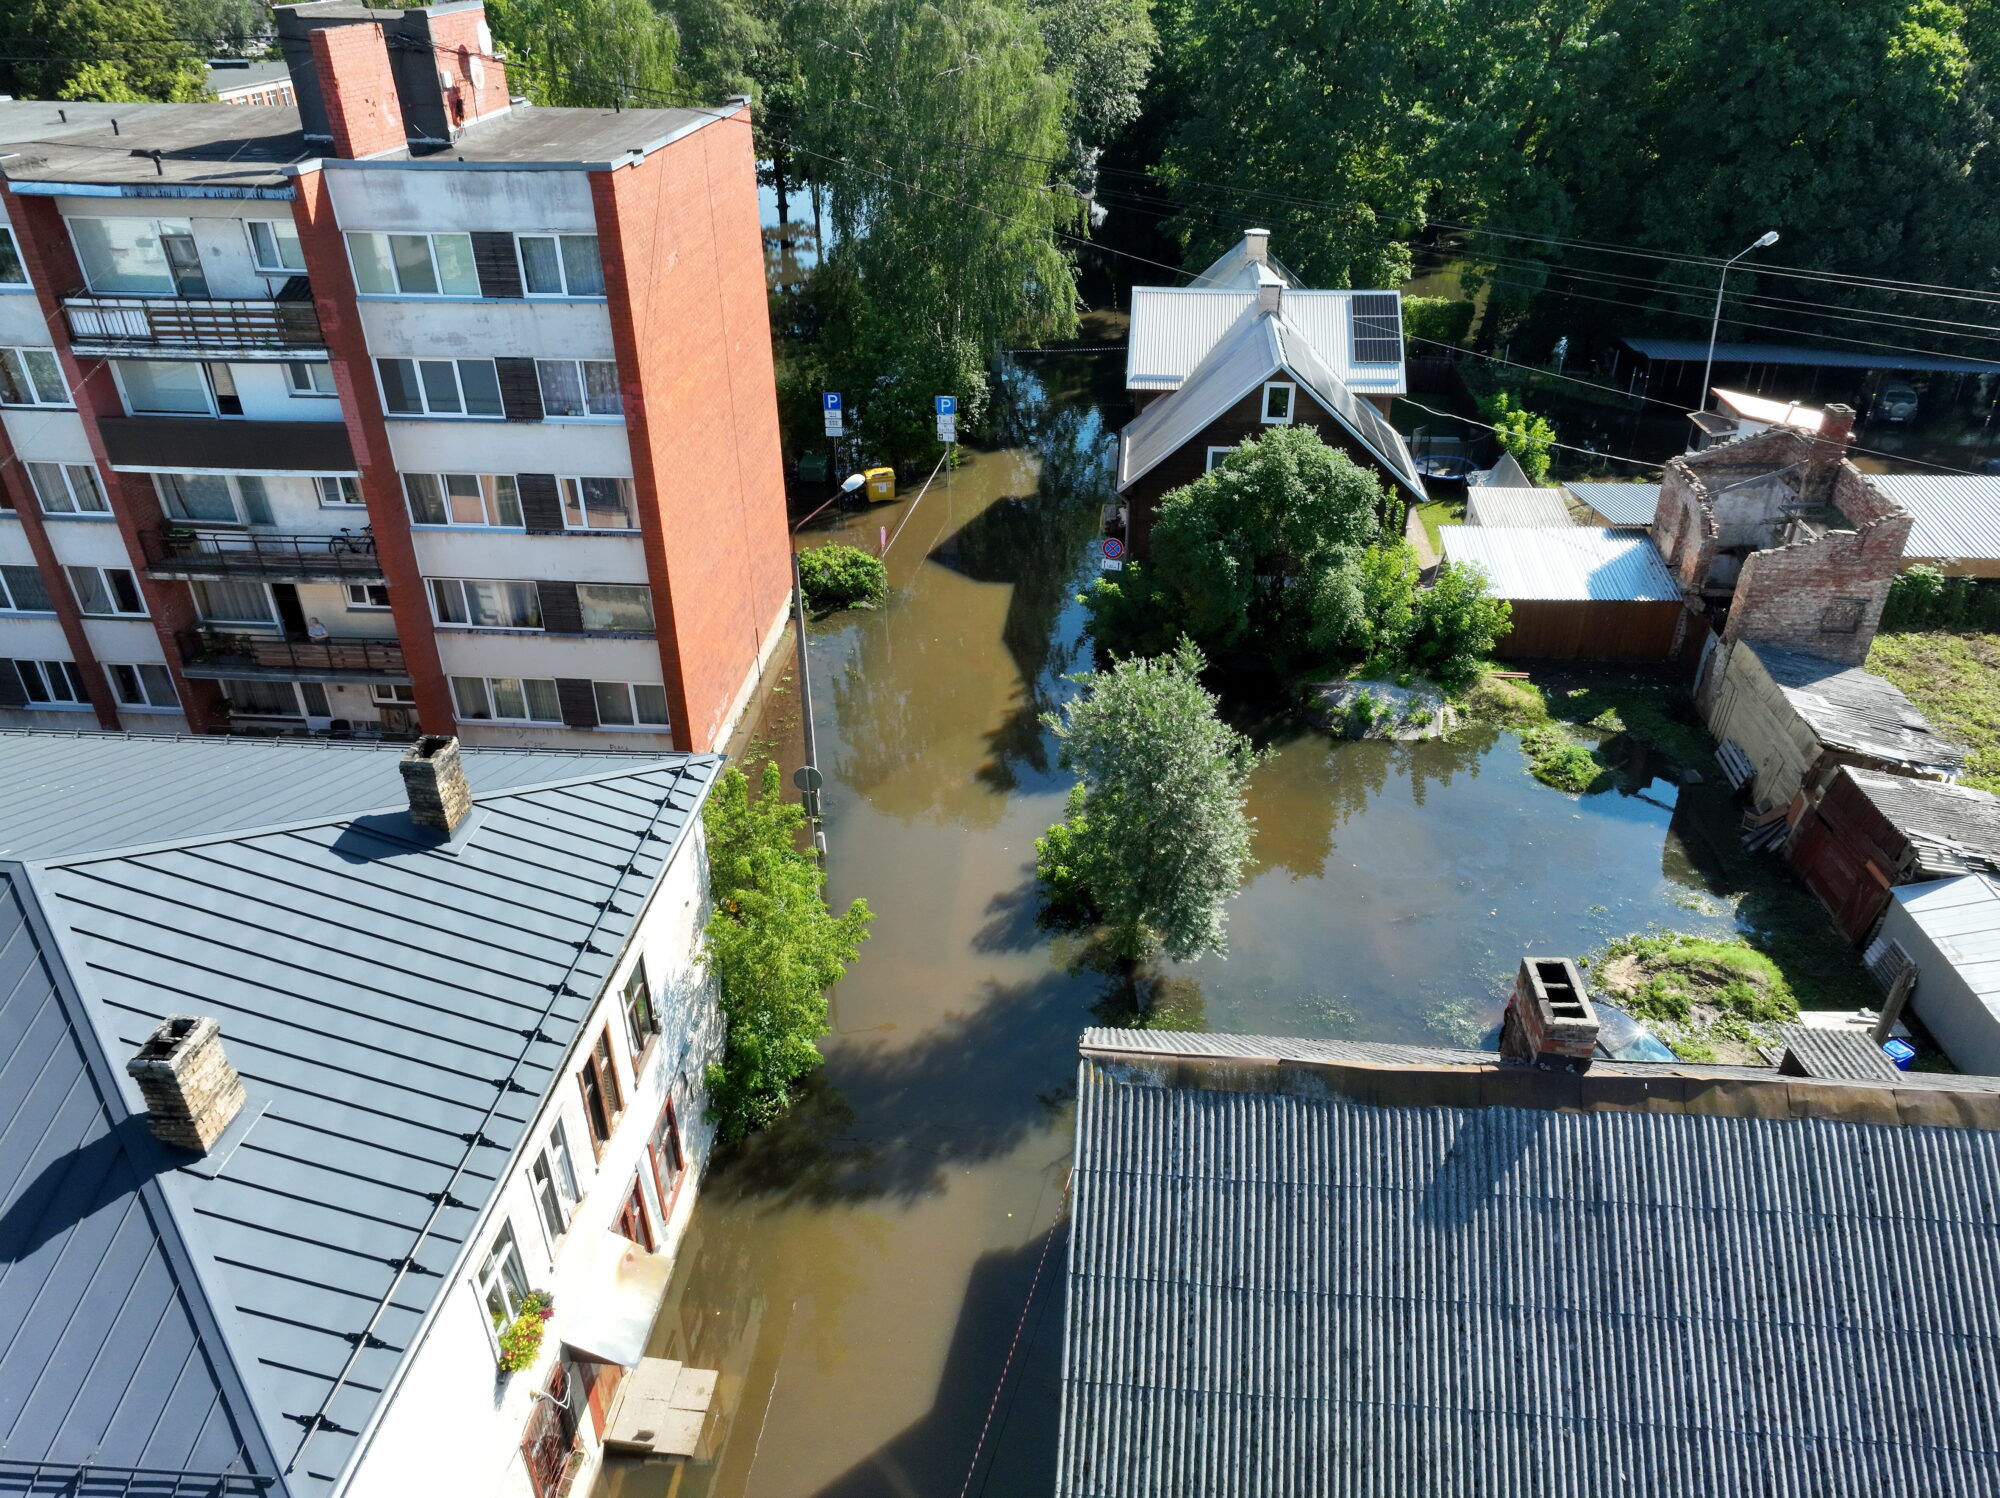
Pēc aizvadītās postošās vētras apdrošināšanas atlīdzības pieteikumu apmērs jau sāk tuvoties 10 miljonu eiro. Nerimst arī kaislības ar atteiktajiem pieteikumiem. Politiķi jau dod arī stingrus mājienus, ka viņu rīcībā ir arī citi instrumenti, ja paši apdrošinātāji nemainīs attieksmi. Kaut kāda piekāpšanās jau sāk parādīties.
"Laikam drīzāk neaizsargāta šajā situācijā," tā savas sajūtas šonedēļ raksturoja jelgavniece Gunita Butāne, kuras īpašums bija viens no daudzajiem, kas cieta aizvadītajā vētrā. Par spīti tam, ka apdrošināšanas polisē iekļautas dabas stihijas, konkrēti arī plūdi, pieteikums atlīdzībai atteikts. Tas tāpēc, ka šī skāde radās lielo lietavu dēļ, savukārt apdrošinātāja ieskatā plūdi pēc būtības esot tikai tad, ja piemēram, upe iziet no krastiem. Ja grib apdrošināties arī pret nokrišņu radīto postu, nepieciešama dārgāka polise.
"Mājokļa kredīts "SEB bankā". Mums ir obligāti jāapdrošina īpašums pie "If apdrošināšanas". Mēs kārtīgi veicām savas iemaksas, kas, kā es aprēķināju, ir apmēram 332 eiro gadā. Domāju, ka šis ir tas mirklis, kad mums varētu pienākties atlīdzība," saka jelgavniece Gunita Butāne.
Gunitas stāsts ne tuvu nav vienīgais, un apdrošinātāju atlīdzības atteikumi ātri atbalsojās gan plašāk sabiedrībā, gan valsts augstāko amatpersonu izteikumos. Tā teikt, publiski sveicieni nozarei gan no tās institucionālā pārrauga Latvijas Bankas vadītāja, gan no Valsts prezidenta par to, ka nevarot būt kaut kādas apšaubāmas noteikumu interpretācijas.
Vēl ceturtdienas rītā intervijā raidījumā "900 sekundes" intervijā nozares asociācija turpināja ierasto meldiņu. Klientiem rūpīgi jāpēta līgumi un iegādājamā polise, savukārt apdrošinātājiem – saprotami produkts jāizskaidro.
Latvijas Apdrošinātāju asociācijas prezidents Jānis Abāšins norādīja: "Apdrošinātājs ir komersants, apdrošinātājs savas saistības pildīs. Sociālā funkcija ir valsts funkcija. Ja skatāmies uz šiem gadījumiem Jelgavā un ne tikai Jelgavā… Ir gadījumi, kuros klients ir nopircis visšaurāko, visvienkāršāko, minimālāko apdrošināšanu, ko viņam prasa banka, vai viņš pats ir gribējis ietaupīt."
Vēlāk dienas laikā gan no nozares sāka parādīties pretimnākšana. Piemēram, jau piesauktā "If apdrošināšana" paziņoja, ka daļēji atlīdzinās zaudējumus arī tiem klientiem, kuriem nokrišņu risks nebija ietverts polisē.
Ja klients tik un tā ir neapmierināts, kaklu var nolauzt, cenšoties saprast, kur jāvēršas. Jomu pārrauga Latvijas Banka, sūdzības par apdrošinātāju lēmumiem izskata nozares ombuds, tam visam pa vidu vēl Patērētāju tiesību aizsardzības centrs. Tur aicina primāri sākumā runāt ar pašu apdrošinātāju un ombudu, bet noteikti vērts vērsties arī centrā, kas jau iepriekš saņēmis sūdzības un vērsis uzmanību uz problēmām apdrošināšanas līgumos.
Patērētāju tiesību aizsardzības centra pārstāve Sanita Gertmane norāda: "Pārsvarā šīs sūdzības saistītas ar to, ka patērētājs vai nav izpratis vai, visticamāk, nav īsti paskaidrots, vai nav iespējas vispār iepazīties ar informāciju par riskiem, par izņēmuma gadījumiem."
Patērētāju tiesības aizsardzības centru politiski pārrauga ekonomikas ministrs Viktors Valainis (ZZS), kurš komentē, ka plūdi ir plūdi. Nedrīkst būt nekādu atkāpju: "Esmu diezgan pārliecināts, ka apdrošinātāji mainīs savu attieksmi, jo mums ir arī citi instrumenti, kā vērsties pret apdrošinātājiem, ja viņi to nedarīs. Par tiem attiecīgajiem risinājumiem lemsim attiecīgajā situācijā."
Un neatkarīgi no tā, kā noslēgsies visa šī epopeja ar atteiktajām apdrošinātāju atlīdzībām, jau tagad nolemts, – kad šis aktīvais periods pāries, pie viena galda kopā nāks gan paši apdrošinātāji, gan institucionālais uzraugs Latvijas Banka, gan Finanšu ministrija un lems, vai nav nepieciešami kādi pilnveidojumi šīs nozares darbībā, lai neatkārtotos šādas situācijas un nebūtu katru reizi jāpiemēro kaut kādi ārkārtēji risinājumi.